Global Bond Indonesia 2026
Dari Ambisi Pendanaan ke Mesin Kesiapan
Tresury, Hedging, PSAK 71 & Settlement Global
Panduan praktis memahami apa yang benar-benar menentukan kesiapan penerbit di pasar modal internasional
Oleh: PT Jasa Konsultan Keuangan | Agustus 2026
Global bond bukan sekadar mencari dana dalam mata uang asing
| JAWABAN SINGKAT
Penerbit yang siap bukan hanya memiliki kebutuhan pendanaan. Ia harus mampu menyatukan strategi pendanaan, struktur liabilitas, credit story, tata kelola, disclosure, treasury, lindung nilai, akuntansi, data, teknologi, dokumentasi hukum, settlement, dan pelaporan pascapenerbitan dalam satu mesin eksekusi yang dapat diuji. |
Pasar modal internasional memberi akses pada basis investor yang lebih luas, pilihan tenor yang lebih beragam, serta peluang diversifikasi sumber pendanaan. Namun akses tersebut datang bersama standar transparansi, disiplin dokumentasi, kesiapan operasi, pengelolaan risiko valuta asing, serta ekspektasi investor yang lebih tinggi.
Karena itu, pertanyaan yang tepat bukan hanya “berapa kupon yang bisa diperoleh?”, melainkan “apakah organisasi mampu pricing, settling, hedging, accounting, dan reporting secara konsisten sejak hari pertama?”
| Pertanyaan inti | Mengapa menentukan |
| Apakah funding story kredibel? | Investor menilai kemampuan bayar, strategi dan kualitas tata kelola. |
1. Diagnosis 100 Poin: delapan lapisan kesiapan penerbit
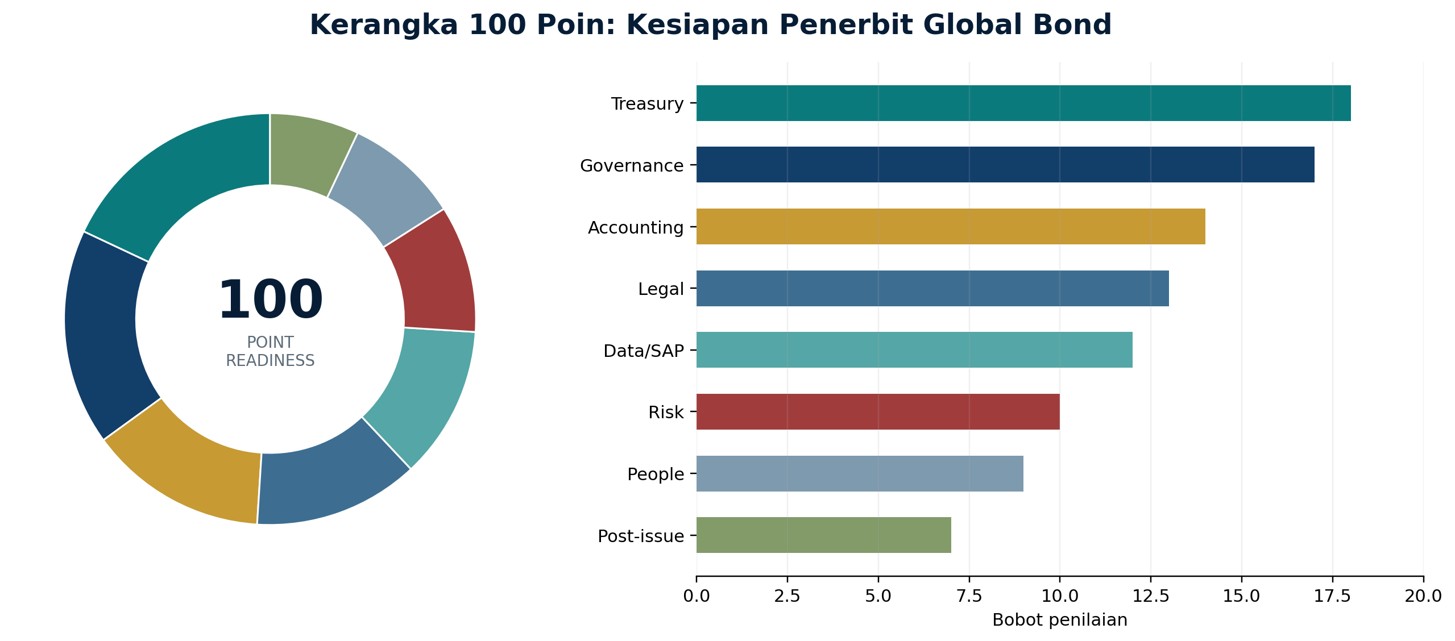
Kerangka 100 poin di bawah adalah alat diagnosis manajerial, bukan rating kredit dan bukan standar regulator. Nilainya membantu mengidentifikasi gap sebelum perusahaan memasuki proses transaksi yang mahal dan berjangka ketat.
| No. | Lapisan | Bobot | Bukti minimum |
| 1 | Treasury & funding | 18 | Liability map, funding plan, FX/rate exposure, dealing authority. |
2. Enam tahap eksekusi yang sering dianggap satu transaksi
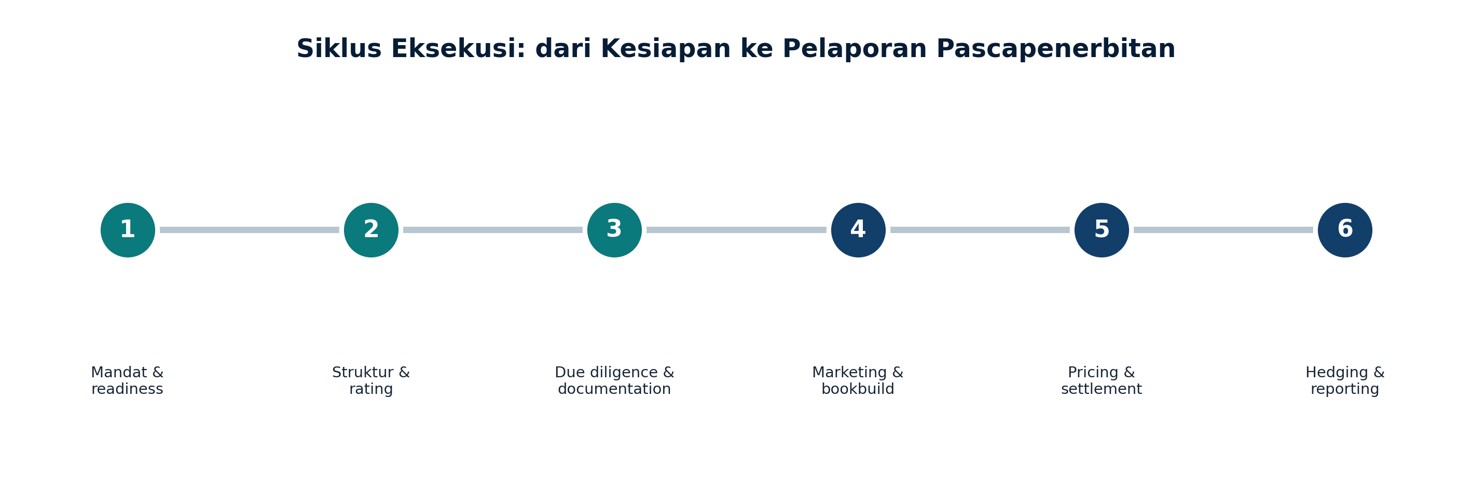
2.1 Mandat dan readiness
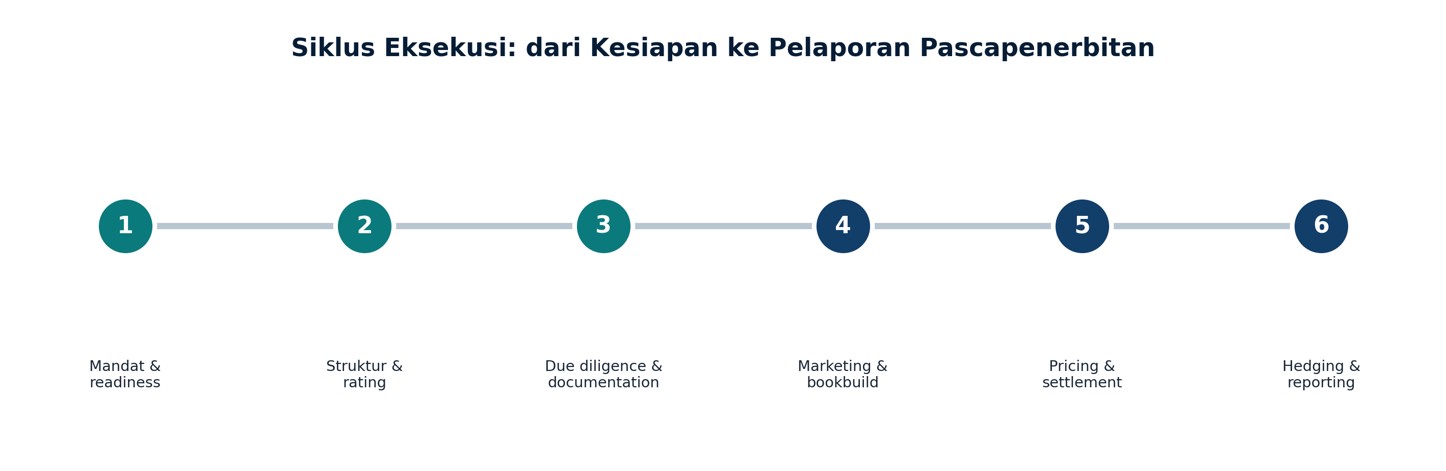
Manajemen menetapkan tujuan pendanaan, batas risiko, mata uang, tenor indikatif, jalur persetujuan dan ownership. Pada fase ini keputusan “go / remediate / hold” harus lebih penting daripada mengejar tanggal transaksi.
2.2 Struktur, rating dan credit story
Struktur liabilitas, proyeksi arus kas, sensitivitas kurs dan suku bunga, covenant headroom serta kebutuhan rating disusun menjadi narasi kredit yang koheren. Angka yang kuat tanpa narasi yang konsisten tetap memicu pertanyaan investor.
2.3 Due diligence dan dokumentasi
Data room, legal due diligence, financial due diligence, offering documentation, comfort process, corporate approvals dan disclosure controls bergerak bersamaan. Satu angka yang berbeda antar dokumen dapat menggerus kepercayaan.
2.4 Marketing, bookbuild dan pricing
Investor education, roadshow, price guidance, orderbook quality dan alokasi harus dibaca sebagai satu rangkaian. Oversubscription penting, tetapi kualitas investor, konsentrasi order dan secondary-market behavior juga relevan.
2.5 Settlement dan listing
Global bond memerlukan koordinasi agent, clearing/settlement infrastructure, listing venue, cash movement, securities eligibility dan final closing mechanics. Checklist settlement harus diuji, bukan hanya ditandatangani.
2.6 Pascapenerbitan
Kewajiban belum selesai setelah dana masuk. Kupon, covenant, fair value, hedge valuation, disclosure, investor communication dan refinancing watch harus menjadi kalender kontrol yang hidup.
3. Treasury: kupon bukan total biaya ekonomi
| INTI KEPUTUSAN
Total biaya pendanaan sebaiknya dibaca setelah memasukkan kupon, fees, original issue discount/premium, biaya lindung nilai, basis swap, likuiditas, biaya dokumentasi, serta dampak akuntansi dan pajak yang relevan. |
| Komponen | Pertanyaan manajemen | Kontrol |
| Mata uang | Apakah arus kas operasi secara alami mengimbangi kewajiban? | Currency gap & stress test. |
3.1 PSAK 71: desain akuntansi harus mengikuti risk management yang nyata
IAI menjelaskan bahwa PSAK 71 mencakup klasifikasi dan pengukuran, penurunan nilai, serta akuntansi lindung nilai. IFRS 9 menempatkan hedge accounting lebih dekat dengan aktivitas manajemen risiko. Implikasinya praktis: hubungan lindung nilai, item yang dilindungi, instrumen, risiko yang ditetapkan, rasio lindung nilai dan metode evaluasi harus terdokumentasi dengan disiplin.
3.1.1 Lima dokumen kerja yang sebaiknya tersedia
- Treasury risk policy dan risk appetite yang disetujui.
- Hedge designation memo per hubungan lindung nilai.
- Valuation methodology dan sumber market data.
- Journal map untuk initial recognition, EIR, fair value dan OCI/P&L yang relevan.
- Reconciliation bridge antara treasury system, valuation source, subledger dan general ledger.
3.1.1.1 Prinsip uji paling sederhana
Jika treasury, accounting dan auditor membaca transaksi yang sama tetapi menghasilkan tiga definisi exposure yang berbeda, desain belum siap.
4. Rule 144A, Regulation S dan jalur SEC-registered: pahami fungsi, jangan hafalkan label
| Aspek | Rule 144A | Regulation S | SEC-registered |
| Akses investor | Penjualan di AS terutama kepada QIB sesuai ketentuan. | ||
| Penawaran di luar AS sesuai ketentuan offshore. | Akses melalui registrasi SEC sesuai struktur yang digunakan. | ||
| Offshore offering restrictions dan selling procedures. | Registration statement dan disclosure SEC. | ||
| Sering digunakan untuk distribusi internasional di luar AS. | Transparansi publik dan akses yang lebih formal ke pasar AS. | ||
| Distribution compliance dan dokumentasi offshore. | Waktu, disclosure, liability dan ongoing requirements perlu dipetakan. |
Pemilihan jalur penawaran bukan keputusan kosmetik. Struktur harus selaras dengan profil issuer, target investor, timeline, kebutuhan disclosure, biaya, kesiapan legal, dan strategi pasar.
5. Peta risiko: enam risiko yang harus terlihat sebelum pricing
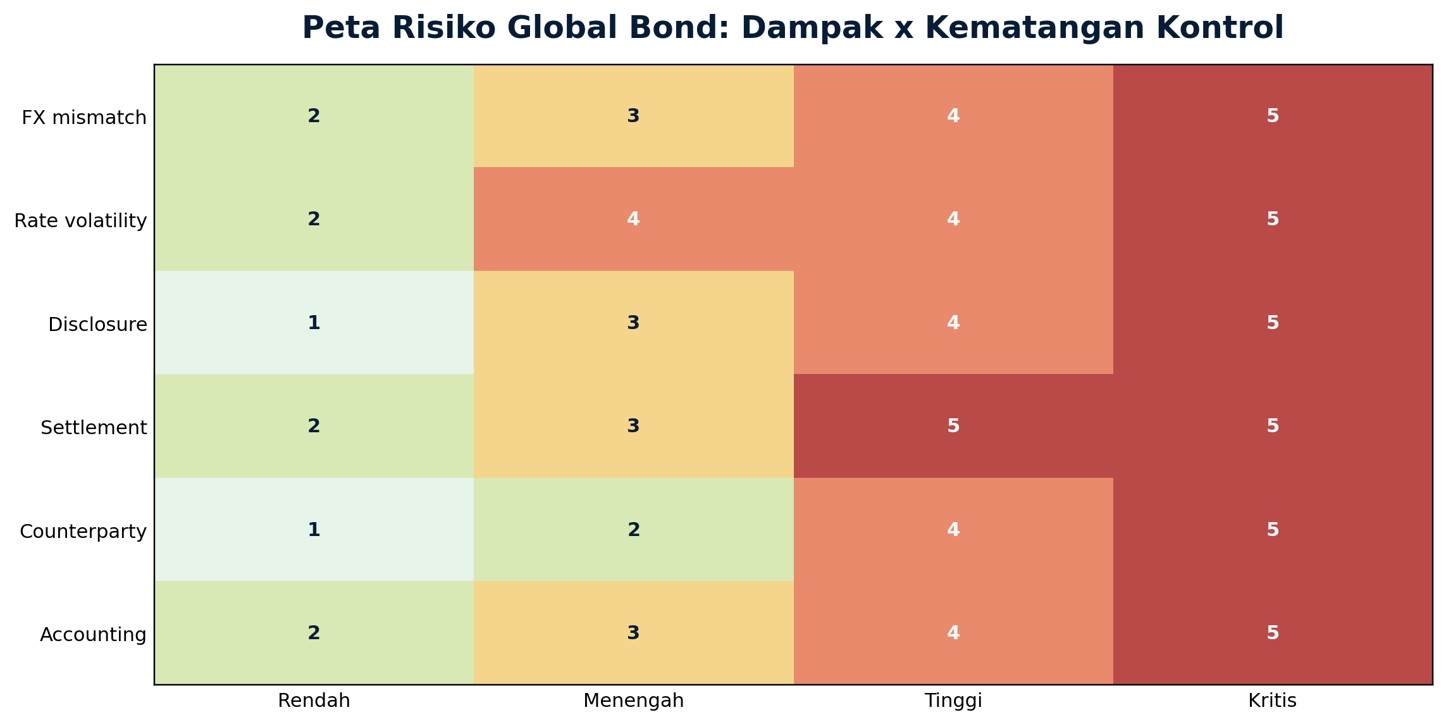
Heatmap di atas bersifat ilustratif. Dalam praktik, dampak dan probabilitas harus diisi dengan data perusahaan. Yang penting adalah urutan kontrol: identifikasi exposure, tetapkan limit, pilih mitigasi, dokumentasikan, eksekusi, rekonsiliasi, lalu ukur residual risk.
| Risiko | Sinyal dini | Respons |
| FX mismatch | Debt currency tidak sejalan dengan natural hedge. | |
| Hedge ratio, CCS/forward sesuai kebijakan, stress test. | ||
| Rate window, scenario, pre-hedging policy bila relevan. | ||
| Disclosure committee dan single data owner. | ||
| Limit, CSA/collateral, credit monitoring. | ||
| Dry run closing checklist dan dual control. | ||
| Accounting memo dan UAT sebelum execution. |
6. Teknologi finansial: nilai terbesar berasal dari data yang konsisten
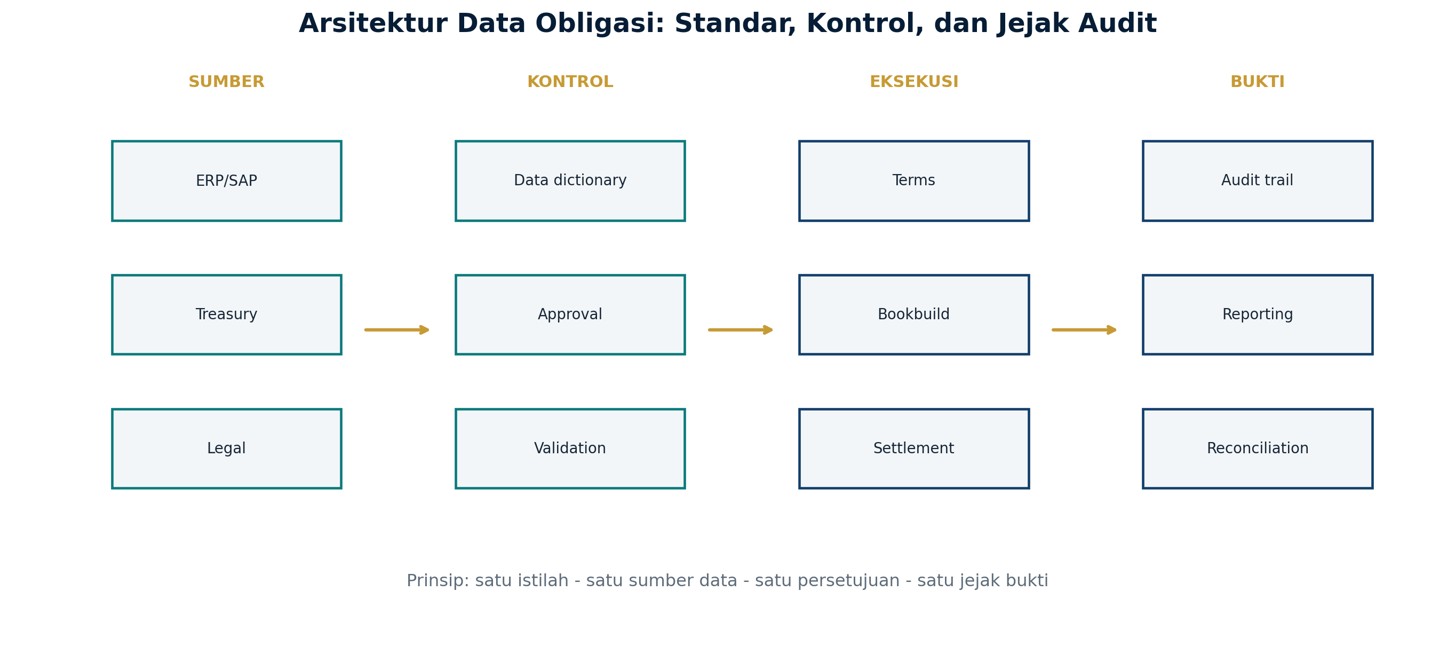
Perkembangan obligasi digital menunjukkan bahwa teknologi buku besar terdistribusi dapat memengaruhi siklus penerbitan, perdagangan dan settlement. Namun manfaat praktis tidak dimulai dari tokenisasi; ia dimulai dari definisi data yang konsisten, ownership yang jelas, validation rules, dan jejak audit yang dapat dibuktikan.
6.1 Bond Data Taxonomy sebagai bahasa data
ICMA Bond Data Taxonomy 2.0, diperbarui April 2026, memperluas struktur menjadi lebih dari 300 field dan ditujukan untuk mendorong interoperabilitas. Bagi issuer tradisional, pelajaran utamanya sederhana: term sheet, treasury, legal, accounting dan settlement sebaiknya berbicara dengan istilah data yang sama.
6.2 Tiga lapisan teknologi yang masuk akal
| Lapisan | Fungsi | Hasil yang dicari |
| System of record | ERP/SAP, treasury platform, document repository. | |
| Data sumber yang terkendali. | ||
| Kesalahan terdeteksi sebelum menjadi transaksi. | ||
| Siapa menyetujui apa, kapan, dengan basis data mana. |
Teknologi tidak menggantikan legal enforceability, profesi penunjang, regulator, auditor, atau governance. Ia memperkecil friction bila proses dasarnya sudah benar.
7. Apa yang bisa dipelajari dari transaksi Indonesia yang berhasil
| Contoh publik | Fakta terverifikasi | Pelajaran |
| Bank Mandiri 2026 | USD750 juta, tenor 5 tahun, kupon 5,25%; pricing 31 Maret 2026. | |
| Market timing, treasury narrative dan investor distribution perlu dikelola bersama. | ||
| Disclosure, execution discipline dan sovereign access dapat berjalan dalam volatilitas global. | ||
| Diversifikasi mata uang dapat memperluas sumber demand namun meningkatkan kompleksitas treasury. | ||
| Currency diversification menuntut dokumentasi dan risk management yang lebih matang. |
Contoh di atas bukan template yang dapat disalin mentah. Setiap issuer memiliki profil cash flow, rating, legal capacity, kebutuhan investor, dan toleransi risiko yang berbeda.
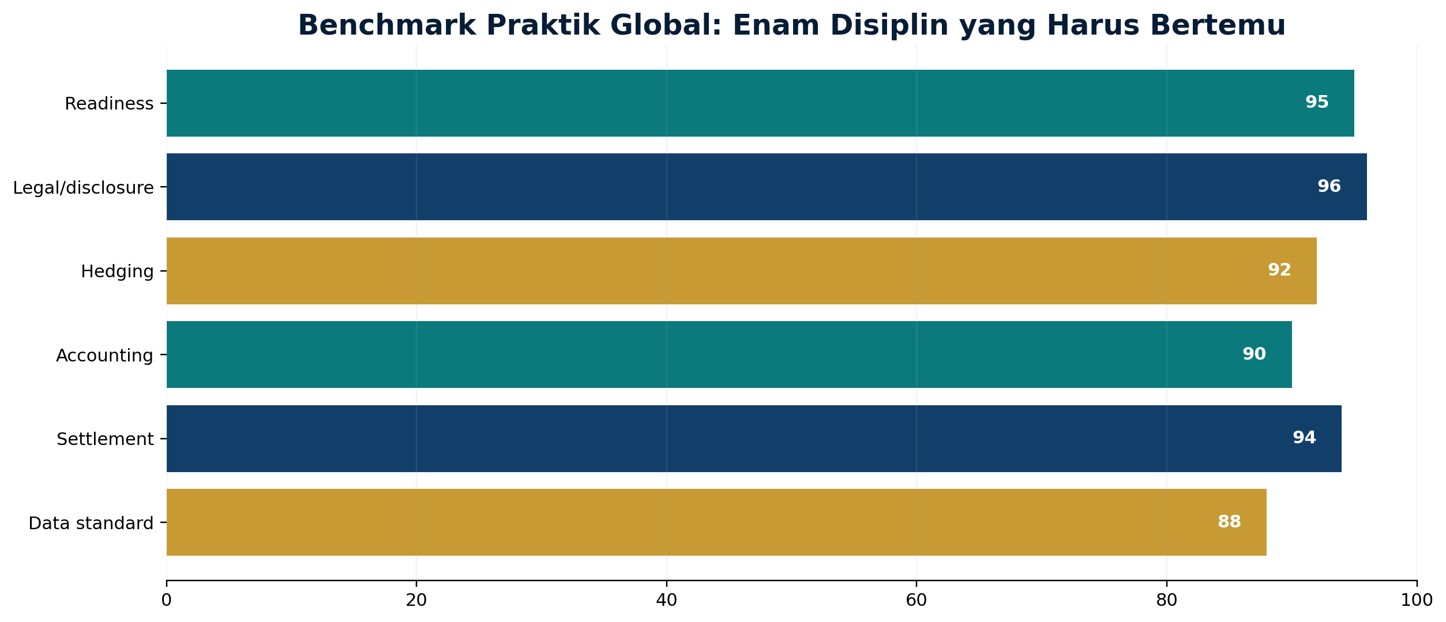
8. Benchmark praktik global: lembaga berbeda, satu disiplin eksekusi
| Entitas / kerangka | Peran dalam ekosistem | Apa yang perlu ditiru issuer |
| Bank Indonesia | Prinsip kehati-hatian ULN dan pasar valas. | |
| Hedging, liquidity dan credit-rating discipline. | ||
| Risk management dan accounting harus terkoneksi. | ||
| U.S. | Investor eligibility, disclosure dan legal pathway. | |
| Standardisasi proses, dokumentasi dan data. | ||
| Legal framework, counterparty terms dan valuation. | ||
| Listing, disclosure dan continuing obligations. | ||
| Operational readiness dan securities settlement. | ||
| Reconciliation, DVP discipline dan control mindset. |
9. Dashboard manajemen: keputusan Go, Remediate, atau Hold
Sebelum menunjuk semua pihak transaksi, manajemen dapat menggunakan decision gate sederhana berikut. Ini bukan pengganti opini hukum, audit, rating atau keputusan regulator.
| Skor | Status | Makna manajemen | Tindakan |
| 85-100 | GO WITH CONDITIONS | Mayoritas kontrol matang; gap residual terukur. | |
| Final DD, advisor confirmation, market window. | |||
| Closure plan 30-60 hari dan re-test. | |||
| Remediasi fondasi sebelum transaction spend meningkat. | |||
| Bangun ulang readiness workplan dan decision rights. |
10. Sepuluh pertanyaan yang sebaiknya dijawab Direksi sebelum market sounding
- Apa tujuan ekonomi pendanaan dan bagaimana global bond dibandingkan dengan pinjaman, obligasi domestik atau sumber lain?
- Berapa refinancing wall tiga sampai lima tahun dan bagaimana struktur baru mengubahnya?
- Mata uang apa yang paling cocok dengan natural cash flow perusahaan?
- Berapa all-in cost setelah hedging dan seluruh biaya transaksi?
- Apakah rating strategy dan credit story konsisten dengan proyeksi keuangan?
- Apakah disclosure data dapat direkonsiliasi ke laporan keuangan dan source system?
- Siapa memiliki kewenangan final atas pricing, allocation, hedging dan settlement?
- Apakah legal, tax, accounting dan treasury sudah menyepakati treatment utama sebelum launch?
- Apakah proses settlement sudah diuji melalui dry run?
- Apa kalender kontrol pascapenerbitan untuk coupon, covenant, valuation, disclosure dan investor reporting?
11. FAQ Global Bond Indonesia
Apa itu global bond?
Secara praktis, surat utang yang ditawarkan kepada investor internasional dan dapat melibatkan hukum, dokumentasi, listing, clearing/settlement serta distribusi lintas yurisdiksi.
Apakah global bond selalu lebih murah?
Tidak. Kupon hanya satu komponen. All-in cost harus memasukkan fee, hedging, basis, discount/premium, biaya dokumentasi serta dampak terkait.
Mengapa hedging dibahas sebelum penerbitan?
Karena mata uang dan struktur suku bunga menentukan exposure ekonomi sejak awal. Hedging yang terlambat dapat mengubah profil biaya dan risiko.
Apa hubungan PSAK 71 dengan global bond?
PSAK 71 memengaruhi klasifikasi/pengukuran instrumen keuangan dan akuntansi lindung nilai. Desain jurnal dan dokumentasi perlu dibuat sejak struktur transaksi ditetapkan.
Apa perbedaan Rule 144A dan Regulation S?
Keduanya adalah jalur yang berbeda dalam kerangka securities AS; Rule 144A terkait penjualan kepada investor institusional memenuhi syarat di AS, sedangkan Regulation S mengatur penawaran offshore sesuai ketentuannya.
Apakah perusahaan harus memakai teknologi ledger terdistribusi?
Tidak. Prioritas awal adalah data yang bersih, workflow, rekonsiliasi dan jejak audit. Teknologi baru relevan bila memperbaiki proses nyata dan sesuai kerangka hukum.
Apa kesalahan paling mahal?
Masuk pasar sebelum data, approval, hedging, accounting dan settlement siap; ini membuat perubahan mendadak saat timeline sudah mahal dan sempit.
Apa indikator kesiapan terbaik?
Kemampuan menjelaskan angka yang sama secara konsisten dari board paper sampai offering document, lalu mengeksekusinya ke sistem, hedge, jurnal dan settlement tanpa rekonsiliasi manual yang rapuh.
12. Kesimpulan
| KESIMPULAN UTAMA
Global bond yang sehat bukan peristiwa satu hari. Ia adalah hasil dari kesiapan korporasi yang menghubungkan strategi, governance, treasury, risiko, accounting, legal, data, teknologi, eksekusi dan pelaporan dalam satu operating model yang dapat ditelusuri. |
Semakin awal gap dikenali, semakin besar ruang manajemen untuk memilih struktur, mata uang, waktu, advisor dan strategi lindung nilai secara rasional. Kesiapan yang baik tidak menjamin pasar selalu kondusif, tetapi membuat perusahaan mampu merespons volatilitas tanpa kehilangan kendali atas keputusan penting.
13. Referensi terkurasi: Indonesia dan global
- Bank Indonesia – PBI 16/21/PBI/2014 – Prinsip kehati-hatian ULN korporasi nonbank. Sumber resmi
- Bank Indonesia – PBI 24/7/PBI/2022 – Transaksi di pasar valas. Sumber resmi
- Bank Indonesia – Pasar Keuangan – kerangka pasar uang dan valas. Sumber resmi
- Bank Indonesia – JDIH – daftar peraturan utang luar negeri dan lindung nilai. Sumber resmi
- OJK – Buku Saku Pasar Modal 2025. Sumber resmi
- OJK – POJK bentuk dan isi prospektus efek bersifat utang. Sumber resmi
- OJK – ASEAN+3 Bond Market Forum 2026. Sumber resmi
- IAI – PSAK 71 – Instrumen Keuangan. Sumber resmi
- IAI – Pengesahan ED PSAK 71. Sumber resmi
- KSEI – Jasa penyelesaian transaksi efek. Sumber resmi
- Kementerian Keuangan DJPPR – USD2.7bn Global Bonds – pricing 2026. Sumber resmi
- Kementerian Keuangan DJPPR – USD2.7bn Global Bonds – settlement 2026. Sumber resmi
- Kementerian Keuangan DJPPR – USD2bn + EUR1.25bn dual-currency 2026. Sumber resmi
- Kementerian Keuangan DJPPR – CNH9.25bn + EUR2.70bn SEC-registered 2026. Sumber resmi
- Bank Mandiri – USD750m Global Bond 2026. Sumber resmi
- IFRS Foundation – IFRS 9 Financial Instruments. Sumber resmi
- IFRS Foundation – Post-implementation Review IFRS 9 Hedge Accounting. Sumber resmi
- U.S. SEC – Securities Act Rules – Rule 144A guidance. Sumber resmi
- U.S. SEC – Regulation S – offshore offers and sales. Sumber resmi
- U.S. SEC – Rule 144 – restricted and control securities. Sumber resmi
- ICMA – Primary Market Handbook. Sumber resmi
- ICMA – Primary Markets overview. Sumber resmi
- ICMA – Green Bond Principles 2025. Sumber resmi
- ICMA – DLT Bonds Reference Guide. Sumber resmi
- ICMA – Bond Data Taxonomy 2.0. Sumber resmi
- ISDA – ISDA Library – master documentation. Sumber resmi
- ISDA – Interest Rate Derivatives Definitions – key changes. Sumber resmi
- SGX – Listing Debt Securities. Sumber resmi
- SGX Rulebook – Chapter 3 – Debt Securities. Sumber resmi
- Euroclear – Eurobonds through Euroclear. Sumber resmi
PT JASA KONSULTAN KEUANGAN
GLOBAL BOND INDONESIA 2026
Bukan hanya mencari kupon. Bangun mesin kesiapan penerbit.
| 7 CHECKPOINT | PERTANYAAN KUNCI |
| 01 STRATEGI | Mengapa pasar global, mengapa sekarang, dan dibandingkan sumber dana apa? |
| 02 TREASURY | Berapa all-in cost setelah risiko FX, rate dan hedging? |
| 03 GOVERNANCE | Siapa memutuskan struktur, pricing, hedge, allocation dan settlement? |
| 04 DISCLOSURE | Apakah satu angka dapat ditelusuri ke satu sumber data? |
| 05 PSAK 71 | Apakah trade, valuation, EIR dan hedge accounting sudah dipetakan? |
| 06 SETTLEMENT | Apakah closing mechanics telah diuji sebelum launch? |
| 07 POST-ISSUE | Apakah coupon, covenant, valuation dan reporting punya owner dan kalender? |
| PESAN UTAMA
Kesiapan yang matang mengubah global bond dari proyek transaksi menjadi disiplin korporasi: terukur, terdokumentasi, dapat direkonsiliasi dan dapat dipertanggungjawabkan. |
PT Jasa Konsultan Keuangan | Smart Way To Accounting Solution | jasakonsultankeuangan.co.id
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN