Global Bond Readiness 2026 Blueprint End to End : Corporate Finance, Treasury, PSAK 109, Hedging, SAP, Settlement & Governance V1 By PT Jasa Konsultan Keuangan
Bismillahirrahmanirrahim
Amanah atas angka, dokumen dan keputusan adalah fondasi tata kelola keuangan.
| Ia adalah rangkaian keputusan yang menghubungkan strategi pendanaan, risiko valuta asing dan suku bunga, accounting treatment, sistem, approval, settlement, pelaporan, serta evidence yang harus tetap konsisten dari awal sampai jatuh tempo. |
Kerangka ini memandang kesiapan sebagai satu operating model end-to-end. Setiap keputusan material sebaiknya memiliki owner, sumber, reviewer, approver, acceptance criteria, version history dan jejak bukti yang dapat dibaca kembali.
| Dimensi | Pertanyaan inti | Output minimum |
| Strategi | Mengapa menerbitkan dan untuk apa dana digunakan? | Funding thesis, use of proceeds, debt-capacity view. |
| Nama pihak ketiga, informasi rapat, proposal, harga, jadwal pengadaan, data transaksi rahasia, serta detail yang dapat mengidentifikasi penugasan tertentu tidak dimuat. |
Global Bond adalah Sistem Operasi Keuangan, Bukan Sekadar Instrumen
Menghubungkan corporate finance, treasury, accounting, risk, legal, tax, systems dan operations.
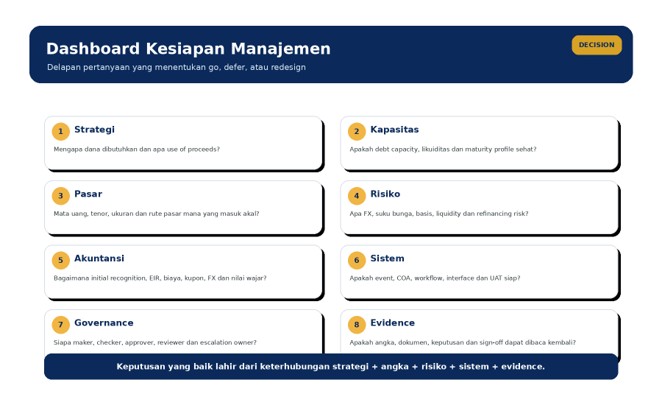
Kesalahan paling umum adalah memecah penerbitan menjadi pekerjaan terpisah: satu tim membuat struktur pendanaan, tim lain menangani hedging, tim lain membuat jurnal, lalu sistem menunggu instruksi. Dalam transaksi internasional, pemisahan tanpa satu arsitektur kendali menciptakan risiko inkonsistensi antara economics, accounting, documentation dan settlement.
Lifecycle End-to-End: 14 Tahap yang Saling Mengunci
Kerangka generik dari engagement governance sampai maturity atau refinancing.
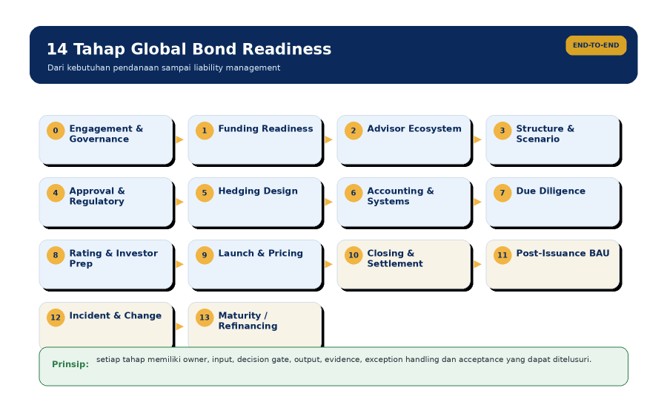
Panjang lifecycle dapat berbeda menurut issuer, yurisdiksi, venue, struktur penawaran dan kompleksitas instrumen. Yang penting bukan jumlah tahapnya, melainkan disiplin gate: prasyarat harus jelas sebelum proses bergerak ke tahap berikutnya.
Decision Gates: Kapan Harus Go, Defer, Hold, atau Redesign?
Mencegah proyek bergerak hanya karena jadwal, sementara input material belum siap.
| Gate | Fokus keputusan | Kriteria minimum |
| G0 | Engagement authorized | Scope, authority, conflict, NDA, governance. |
Funding Strategy & Debt Capacity
Struktur yang baik dimulai dari kebutuhan bisnis dan kemampuan membayar – bukan dari instrumen.
| Analisis | Pertanyaan | Indikator / output |
| Use of Proceeds | Apa tujuan ekonomi dana? | Capex, refinancing, working capital, liquidity buffer, strategic investment. |
Model bukan alat untuk “membenarkan” keputusan; model harus mengungkap kapan keputusan tidak lagi ekonomis atau tidak lagi aman.
Arsitektur Regulasi Indonesia: Baca sebagai Lapisan, Bukan Daftar
Applicability wajib dikonfirmasi terhadap entitas, transaksi, tanggal efektif dan struktur aktual.
| Lapisan | Contoh kerangka resmi | Pertanyaan kontrol |
| Pasar Uang & Valas | PBI 6/2024 dan ketentuan pelaksanaan terkait | Apakah aktivitas, instrumen, pelaku, infrastruktur dan hedging mengikuti ketentuan yang berlaku? |
| Lalu Lintas Devisa | PBI 9/2024; ketentuan pelaporan/monitoring LLD | Apa kewajiban dokumentasi, pelaporan dan monitoring devisa? |
| ULN Prudential | Ketentuan prinsip kehati-hatian ULN korporasi nonbank bila applicable | Apakah rasio lindung nilai, likuiditas, rating dan dokumentasi terpenuhi? |
| Pasar Modal | POJK relevan sesuai rute penawaran | Apakah penawaran, disclosure, profesi penunjang dan proses sesuai rute? |
| SAK Indonesia | PSAK 109, 107, 113, 221, 232 dan standar lain yang applicable | Bagaimana recognition, measurement, disclosure, FX, fair value dan presentation? |
| Dalam arsip atau percakapan lama, istilah PSAK 71 masih dapat muncul sebagai penomoran sebelumnya; final memo harus mengikuti SAK yang efektif pada tanggal transaksi. |
Regulasi yang bersifat teknis berubah dari waktu ke waktu. Karena itu setiap gate material perlu memiliki effective-date check dan legal/accounting applicability review.
Global Market Practice: Tujuh Lapisan yang Perlu Terhubung
Regulasi lokal tetap governing; benchmark internasional digunakan sesuai kebutuhan dan struktur.
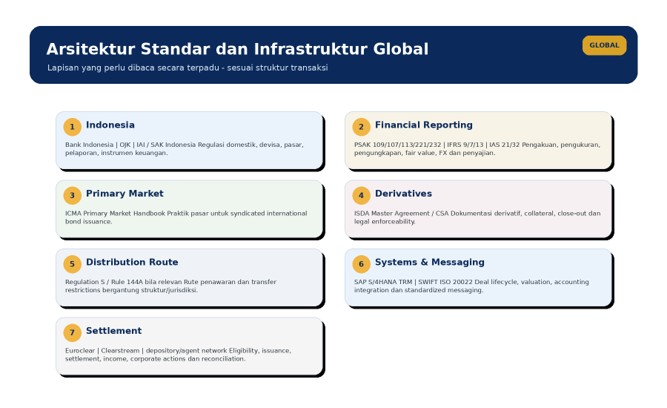
| Regulation S, Rule 144A, venue listing, ISDA/CSA dan ICSD tertentu hanya relevan jika dipilih dalam struktur transaksi. |
Transaction Event Catalogue: Dari Kontrak ke Ledger
Satu katalog event mengurangi perbedaan interpretasi antara Treasury, Finance, Accounting, Tax dan Systems.
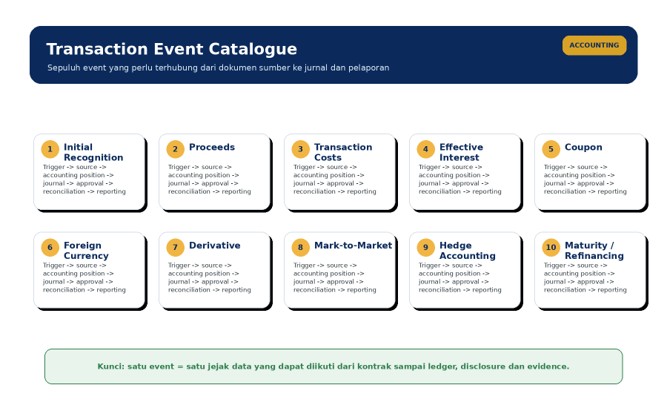
Setiap event sebaiknya menyimpan trigger, source document, accounting date, value date, currency, valuation source, journal, account, approval, tax treatment, report line, reversal/cut-off rule dan evidence ID.
Initial Recognition, Transaction Costs & Effective Interest
Area kecil di awal dapat menghasilkan perbedaan angka bertahun-tahun jika policy dan system logic tidak selaras.
| Area | Pertanyaan teknis | Kontrol |
| Initial recognition | Kapan liabilitas diakui dan pada nilai berapa? | Final terms, closing/funds-flow, approval evidence. |
| Input, formula, version, reviewer, approval dan hasil posting perlu tetap konsisten. |
Buletin implementasi dan standar resmi perlu dibaca bersama kebijakan entitas. Tidak ada template jurnal universal yang aman dipakai tanpa term sheet dan fakta transaksi aktual.
Coupon, FX, Derivatives & Fair Value
Empat aliran yang perlu disatukan dalam close process dan management reporting.
| Workstream | Event utama | Output minimum |
| Coupon | Accrual, payment notice, funding, payment confirmation | Accrual journal, payment journal, reconciliation, calendar evidence. |
Hedging Framework: Economics Dulu, Accounting Menyusul
Tujuan lindung nilai adalah mengelola risiko; hedge accounting adalah konsekuensi dokumentasi dan akuntansi yang harus dirancang dengan disiplin.
| Lapisan | Keputusan | Evidence |
| Exposure | Risiko apa yang benar-benar ingin dikurangi? | Exposure map, currency/interest profile, sensitivity. |
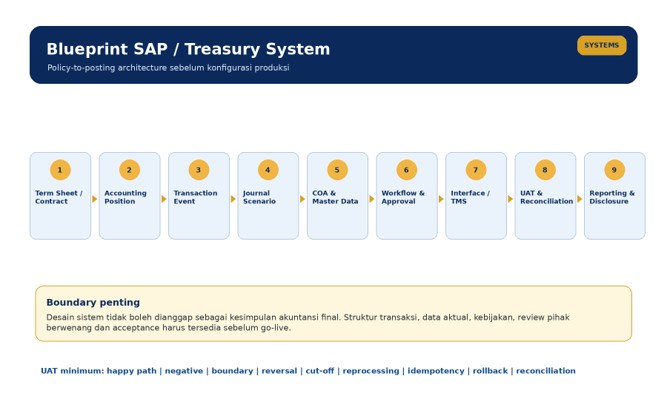
SAP / TMS Blueprint: Policy Harus Menjadi Event dan Posting Rule
Jembatan antara keputusan akuntansi dan implementasi sistem.
UAT & Systems Control: Uji yang “Berhasil” Belum Cukup
Test design harus membuktikan proses bekerja juga saat kondisi tidak ideal.
| Kategori uji | Contoh | Tujuan |
| Happy path | Issue -> proceeds -> periodic coupon -> maturity | Membuktikan alur normal end-to-end. |
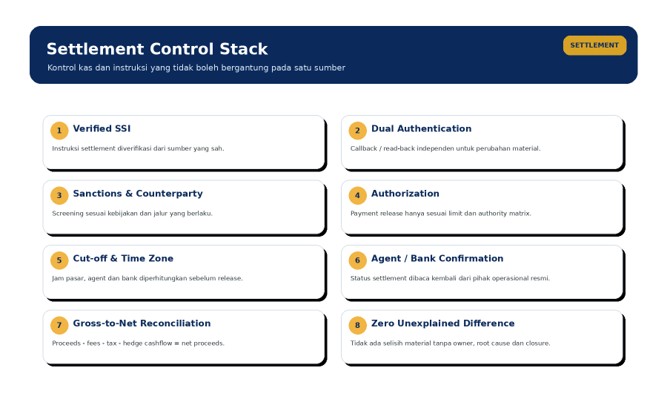
Closing & Settlement: Hari Paling Pendek, Risiko Paling Padat
Kontrol settlement harus dirancang sebelum hari closing.
Post-Issuance: Pekerjaan Justru Menjadi Berulang
Global Bond berubah dari proyek menjadi kewajiban BAU yang harus berjalan sampai maturity atau refinancing.
| Kalender BAU | Aktivitas | Evidence / control |
| Cash & proceeds | Tracking penggunaan dana dan cash management | Bank statement, use-of-proceeds mapping, reconciliation. |
| Regulatory / listing | Reporting according to applicable rules and venue | Submission log, receipt, version, reviewer. |
Risk & Internal Control: Bentuk Kontrol yang Membuat Proses Dapat Dipercaya
Tata kelola tidak boleh bergantung pada memori satu orang.
| Control principle | Implementasi | Risiko yang ditekan |
| Segregation of duties | Maker, checker, approver dipisahkan untuk keputusan material. | |
| Fraud, error, unauthorized action. | ||
| Approval ambiguity. | ||
| Data leakage and uncontrolled edits. | ||
| Wrong-document execution. | ||
| Silent unresolved risk. | ||
| Uncontrolled override. | ||
| Technical misstatement. | ||
| Audit trail failure. |
| Setiap exception harus memiliki alasan, kewenangan, durasi dan bukti penutupan. |
Evidence & Data Governance: Keputusan Harus Bisa Dibaca Ulang
Dari source list sampai closing binder.
| Objek | Atribut minimum | Contoh kontrol |
| Source | Owner, origin, period, authenticity, authorization | Source verification and checksum if used. |
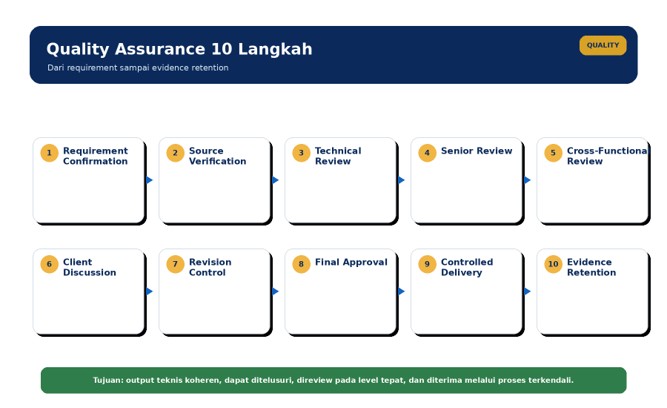
Quality Assurance: 10 Langkah Sebelum Controlled Delivery
Quality review harus terjadi sebelum output menjadi keputusan manajemen.
Perbandingan dengan Praktik dan Infrastruktur Global
Bukan untuk meniru mentah-mentah, tetapi untuk memastikan arsitektur lokal mampu berinteraksi dengan ekosistem internasional.
| Area | Benchmark / infrastruktur | Prinsip yang dapat diadopsi |
| Primary market | ICMA Primary Market Handbook | Standardized process, role clarity, data consistency, transaction documentation. |
| Distribution route | Regulation S / Rule 144A when applicable | Investor eligibility, transfer restrictions and disclosure route discipline. |
| Ia menempatkan aturan Indonesia sebagai governing layer, lalu menghubungkan market practice, systems dan settlement standards sesuai kebutuhan transaksi. |
Evolusi Infrastruktur 2026: Lebih Terstruktur, Lebih Digital, Tetap Terkendali
Perubahan teknologi memperbesar kebutuhan data discipline dan governance.
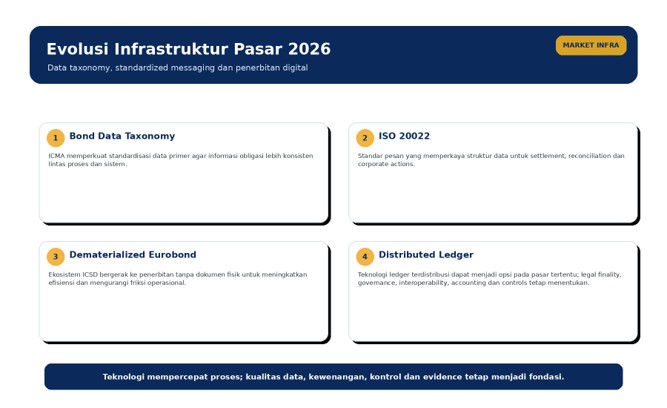
Perubahan infrastruktur tidak menghapus kebutuhan rekonsiliasi, legal finality, access control atau review manusia. Sebaliknya, semakin otomatis proses, semakin penting definisi data, ownership, exception handling dan audit trail.
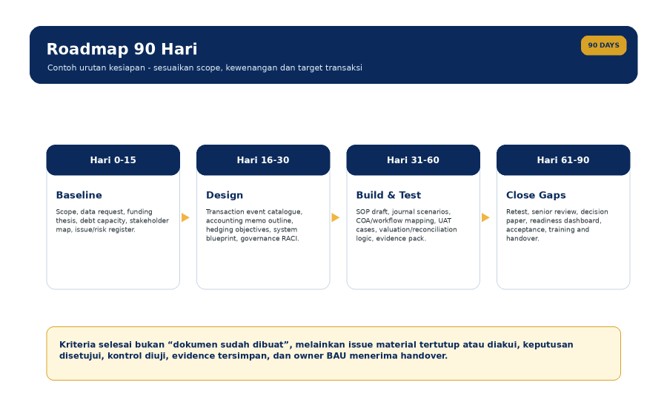
Contoh Roadmap 90 Hari untuk Kesiapan Internal
Bukan timeline transaksi; ini kerangka kerja persiapan yang perlu disesuaikan dengan scope aktual.
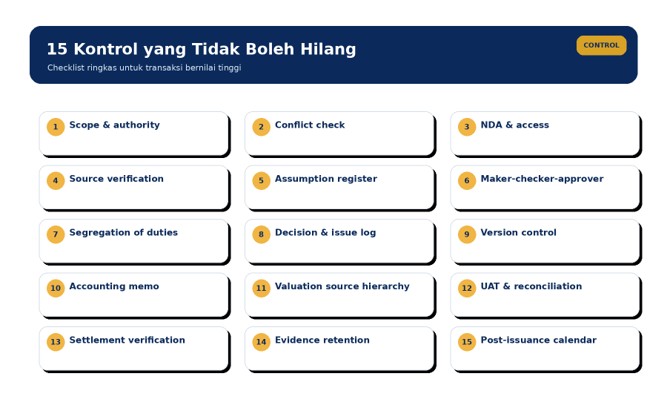
15 Kontrol yang Tidak Boleh Hilang
Ringkasan untuk Direksi, CFO, Treasury, Finance, Risk dan Internal Audit.
Pertanyaan Umum
Jawaban ringkas untuk pembaca manajemen.
Apakah Global Bond selalu lebih murah daripada pinjaman domestik?
Tidak. Perbandingan harus memakai all-in cost setelah coupon/yield, fees, hedging, tax, liquidity impact dan biaya operasional. Keunggulan dapat muncul pada tenor, diversifikasi investor atau kapasitas pendanaan – bukan otomatis pada harga.
Kapan hedging perlu diputuskan?
Tujuan dan governance hedging sebaiknya dirancang sejak structuring. Eksekusi aktual bergantung market, exposure, policy, counterparty, documentation dan approval.
Mengapa accounting harus masuk sejak awal?
Karena transaction costs, EIR, FX, derivatives, fair value dan hedge documentation dapat memengaruhi desain data, sistem, close process, disclosure dan audit evidence.
Apakah SAP dapat menentukan perlakuan akuntansi?
Tidak. Sistem menerapkan policy dan approved accounting position. Konfigurasi tidak menggantikan kesimpulan profesional.
Apa yang paling sering menyebabkan delay?
Scope ambigu, data belum siap, pihak penunjang belum jelas, approval belum lengkap, issue lintas fungsi tidak memiliki owner, atau desain sistem/settlement baru dibahas terlalu dekat dengan target transaksi.
Apa ukuran kesiapan yang baik?
Bukan jumlah dokumen, melainkan decision gates yang jelas, issue material tertutup/diakui, kontrol diuji, owner BAU siap, dan evidence dapat ditelusuri.
Apakah teknologi distributed ledger menghilangkan settlement risk?
Tidak. Teknologi dapat mengubah mekanisme, tetapi legal finality, access, identity, interoperability, valuation, accounting, governance dan exception management tetap penting.
Apakah satu konsultan dapat menggantikan seluruh profesi penunjang?
Tidak semestinya. Arranger/underwriter, counsel, auditor, rating, valuation, fiscal/settlement agent dan system implementer memiliki mandat berbeda. Governance yang baik justru menjelaskan batas peran dan jalur koordinasi.
PT Jasa Konsultan Keuangan
Profil singkat dan disiplin penyajian pengalaman.
| Praktik profesional disebut berjalan sejak 2009; badan hukum PT didirikan pada 2015. |
| Atribut | Informasi |
| Nama | PT Jasa Konsultan Keuangan |
| Pendirian PT | Akta No. 04 tanggal 12 November 2015; pengesahan badan hukum 16 November 2015 sebagaimana tercantum dalam resume korporat. |
| Motto | Smart Way To Accounting Solution | Fokus | Accounting, financial reporting, financial advisory, due diligence, tax, feasibility, systems/process, SOP dan internal control. |
| Pengalaman personel pada perusahaan lain tidak boleh otomatis diubah menjadi track record korporasi. |
www.jasakonsultankeuangan.co.id
Oleh: Widi Prihartanadi, SE. | PT Jasa Konsultan Keuangan
Referensi Utama – Indonesia
Sumber resmi untuk regulasi, akuntansi dan tata kelola domestik.
- Bank Indonesia – PBI No. 6 Tahun 2024 tentang Pasar Uang dan Pasar Valuta Asing
- Bank Indonesia – PBI No. 9 Tahun 2024 tentang Pengelolaan Lalu Lintas Devisa
- Bank Indonesia – PADG No. 13 Tahun 2026 – ketentuan monitoring LLD / dokumen transaksi valas
- Bank Indonesia – PADG No. 15 Tahun 2026 – transaksi pasar valuta asing
- Bank Indonesia – PADG No. 17 Tahun 2026 – penguatan kualitas pelaku/infrastruktur PUVA
- Bank Indonesia – PADG No. 20 Tahun 2026 – transaksi pasar valuta asing untuk lindung nilai melalui Bank Mitra
- Bank Indonesia – PBI No. 16/21/PBI/2014 – prinsip kehati-hatian ULN korporasi nonbank
- Bank Indonesia – PBI No. 18/4/PBI/2016 – perubahan ketentuan prinsip kehati-hatian ULN
- Bank Indonesia – PBI No. 16/22/PBI/2014 – pelaporan LLD dan prinsip kehati-hatian ULN
- Bank Indonesia – PADG No. 23/28/PADG/2021 – pelaporan kegiatan LLD berupa ULN dan transaksi partisipasi risiko
- Bank Indonesia – PBI No. 16/18/PBI/2014 – transaksi lindung nilai kepada bank
- Otoritas Jasa Keuangan – POJK No. 30/POJK.04/2019 – penerbitan efek bersifat utang dan/atau sukuk tanpa penawaran umum
- Otoritas Jasa Keuangan – POJK No. 36/POJK.04/2014 – penawaran umum berkelanjutan efek bersifat utang dan/atau sukuk
- Ikatan Akuntan Indonesia – Standar Akuntansi Keuangan Indonesia efektif dan amendemen 2026
- Ikatan Akuntan Indonesia – Pengesahan Amendemen PSAK 109 dan PSAK 107 tentang klasifikasi dan pengukuran instrumen keuangan
- Ikatan Akuntan Indonesia – Amendemen PSAK 109 dan PSAK 107 – efektif 1 Januari 2026
| Applicability harus diperbarui terhadap struktur transaksi, tanggal efektif, yurisdiksi, venue dan pihak yang terlibat. |
Referensi Utama – Global & Infrastruktur
Sumber primer untuk financial reporting, market practice, derivatives, systems, messaging dan settlement.
- IFRS Foundation – IFRS 9 Financial Instruments
- IFRS Foundation – IFRS 7 Financial Instruments: Disclosures
- IFRS Foundation – IFRS 13 Fair Value Measurement
- IFRS Foundation – IAS 21 The Effects of Changes in Foreign Exchange Rates
- IFRS Foundation – IAS 32 Financial Instruments: Presentation
- IFRS Foundation – IAS 7 Statement of Cash Flows
- IFRS Foundation – IFRS 18 Presentation and Disclosure in Financial Statements – effective 2027
- ICMA – Primary Market Handbook
- ICMA – Primary Market Handbook amendments / Bond Data Taxonomy – 2026
- ISDA – 2002 ISDA Master Agreement
- U.S. SEC – Regulation S – rules 901-905
- U.S. SEC – Rule 144A – private resales to qualified institutional buyers
- SAP – SAP S/4HANA Treasury and Risk Management
- SWIFT – ISO 20022 Standards
- Euroclear – International securities issuance / Eurobond services
- Clearstream – Dematerialised Eurobond issuance / digital market infrastructure
- PT Jasa Konsultan Keuangan – Who We Are
- PT Jasa Konsultan Keuangan – Accounting Service Modern – laporan, dokumen, dashboard dan tata kelola berbasis bukti
Basis internal PT Jasa Konsultan Keuangan yang digunakan untuk pengembangan kerangka: resume korporat, company profile, quality/governance framework, dan master SOP end-to-end yang telah dipisahkan dari data pihak ketiga serta informasi penugasan tertentu.
| Seluruh penerapan wajib dikonfirmasi terhadap fakta transaksi dan profesional yang berwenang. |
www.jasakonsultankeuangan.co.id
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChain Indonesia
Jasa Accounting Service
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN