Jasa Accounting Service & PT Jasa Laporan Keuangan 2026:
7 Pertanyaan yang Menentukan Cash Flow, Profit, dan Keputusan Bisnis By PT Jasa Konsultan Keuangan
Ringkasan Eksekutif
| Laporan keuangan bernilai ketika manajemen dapat menjawab: berapa kas yang benar-benar tersedia, piutang mana yang harus ditagih, proyek mana yang menghasilkan margin, kewajiban apa yang jatuh tempo, angka mana yang perlu ditelusuri, keputusan apa yang harus dibuat, dan bagaimana setiap keputusan dapat didukung oleh data yang jelas. |
Jasa Accounting Service modern tidak berhenti pada pencatatan transaksi. Nilai terbesar muncul ketika dokumen sumber, pembukuan, rekonsiliasi, laporan, analisis, kontrol, dan bukti keputusan tersambung menjadi satu alur yang mudah ditelusuri.
PT Jasa Laporan Keuangan yang relevan bagi perusahaan membantu mengubah angka menjadi pemahaman: posisi kas, profitabilitas, kualitas piutang, kewajiban, tren biaya, kebutuhan modal kerja, serta prioritas tindakan. PT Jasa Konsultan Keuangan menempatkan fungsi ini sebagai bagian dari tata kelola dan pengambilan keputusan, bukan sekadar produksi laporan.
Perkembangan pelaporan digital juga bergerak ke arah data yang lebih terstruktur dan mudah dibandingkan. IFRS Foundation menempatkan digital financial reporting sebagai informasi dalam format terstruktur yang dapat dicari, diekstrak, dibandingkan, dan dianalisis secara lebih efisien. Di Indonesia, transformasi administrasi pajak digital dan sistem pembayaran memperkuat kebutuhan terhadap data sumber yang rapi, konsisten, dan dapat ditelusuri.
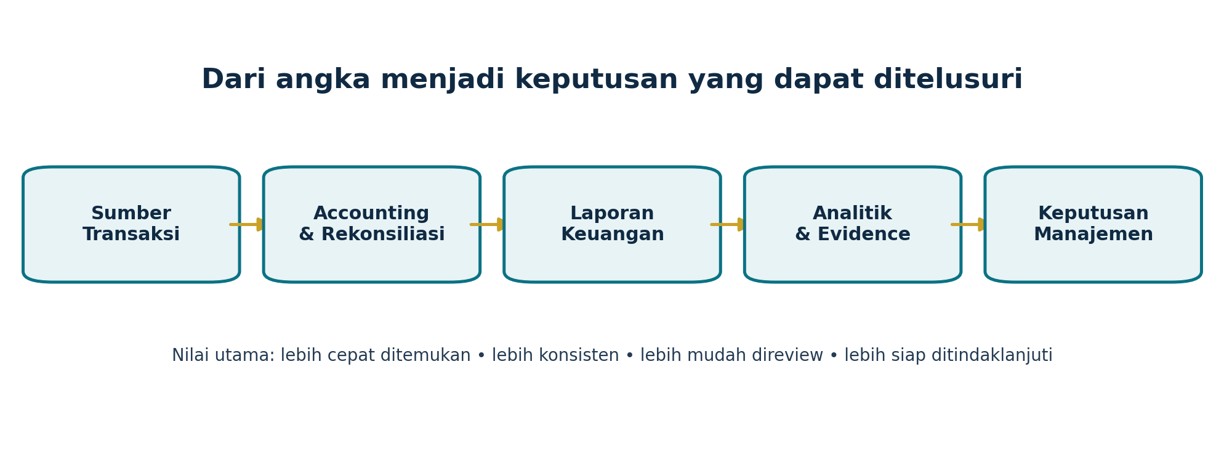
Infografis 1. Alur nilai: transaksi -> accounting -> laporan -> analytics -> keputusan.
1. Tujuh Pertanyaan yang Harus Dijawab Sistem Keuangan
| No. | Pertanyaan | Data yang dibutuhkan | Manfaat manajemen | |||
| 1 | Berapa kas yang benar-benar tersedia? | Saldo bank, kas terikat, pembayaran terjadwal, penerimaan yang sudah pasti. | ||||
| Menjaga likuiditas dan menghindari keputusan berdasarkan saldo semu. | ||||||
| Mempercepat cash-in dan memusatkan collection pada akun yang paling bernilai. | ||||||
| Membedakan omzet besar dengan profit yang benar-benar tercipta. | ||||||
| Menjaga disiplin pembayaran dan mengurangi tekanan kas. | ||||||
| Mempercepat audit, klarifikasi, dan koreksi. | ||||||
| Mengubah laporan menjadi agenda keputusan. | ||||||
| Meningkatkan kepercayaan, akuntabilitas dan kualitas tata kelola. |
2. Dari Pembukuan ke Financial Intelligence
| No. | Lapisan | Isi | Nilai | |||
| 1 | Dokumen & transaksi | Invoice, bukti bayar, mutasi bank, kontrak, dokumen pajak. | ||||
| Sumber angka tersedia dan mudah ditelusuri. | ||||||
| Data lebih konsisten dan siap dilaporkan. | ||||||
| Gambaran keuangan lebih utuh. | ||||||
| Peluang dan tekanan bisnis lebih cepat terlihat. | ||||||
| Kualitas proses lebih terjaga. | ||||||
| Informasi dan keputusan lebih mudah diverifikasi. | ||||||
| Angka berubah menjadi tindakan yang relevan. |
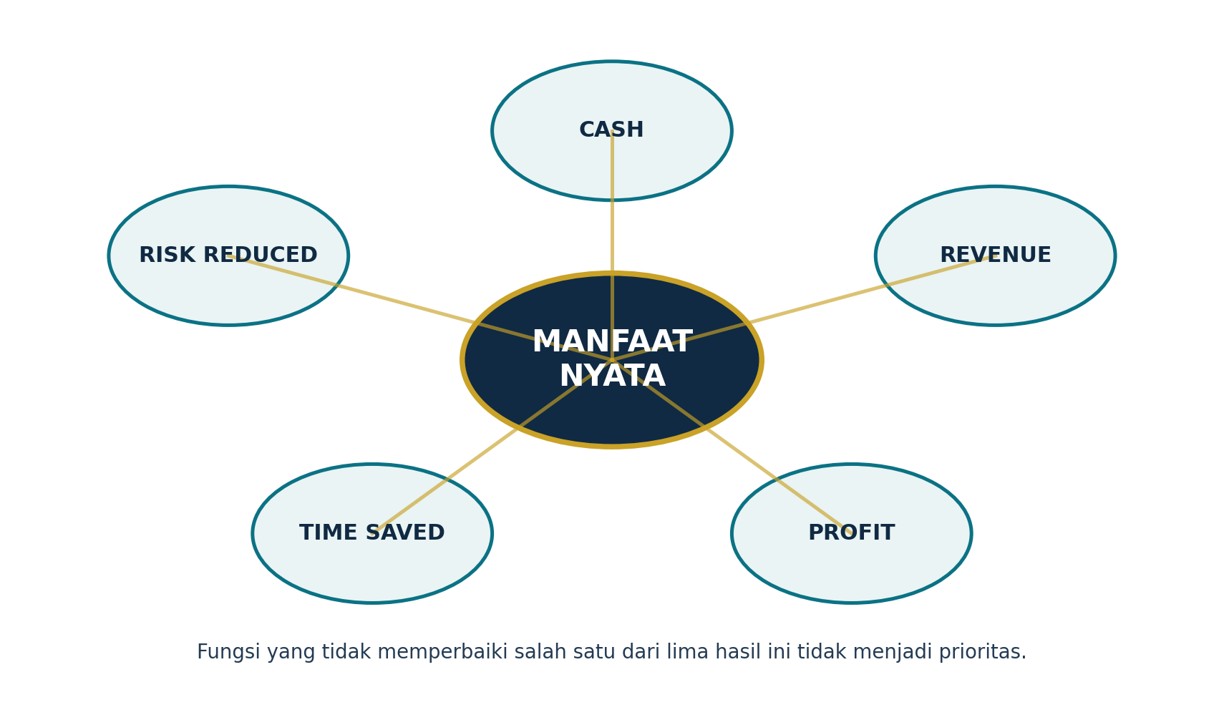
Infografis 2. Lima ukuran manfaat: Cash, Revenue, Profit, Time Saved, dan Risk Reduced.
3. 60 Manfaat Praktis yang Benar-Benar Berguna
| No. | Manfaat | Apa yang dilakukan | Dampak |
| 1 | Pencarian informasi | Menemukan data lintas dokumen tanpa membuka file satu per satu. | |
| TIME | 2 | Source tracing | Menelusuri angka ke dokumen asal. |
| RISK | 3 | Version control | Mengurangi penggunaan versi lama. |
| RISK/TIME | 4 | Knowledge reuse | Memakai ulang template, checklist, dan metodologi. |
| TIME/PROFIT | 5 | Client intake | Mengubah formulir menjadi register calon klien. |
| REVENUE/TIME | 6 | Qualification | Memusatkan perhatian pada prospek yang sesuai. |
| REVENUE | 7 | Discovery | Menentukan pertanyaan dan dokumen yang perlu dikumpulkan. |
| TIME/RISK | 8 | Scope clarity | Membuat deliverable, asumsi, milestone dan exclusions lebih jelas. |
| PROFIT/RISK | 9 | Pricing logic | Menghubungkan fee dengan beban kerja, biaya dan margin. |
| PROFIT | 10 | Proposal readiness | Mempercepat penyusunan proposal berbasis kebutuhan. |
| REVENUE/TIME | 11 | Client 360 | Menggabungkan PIC, histori, scope, status dan dokumen. |
| TIME/RISK | 12 | Delivery checklist | Menjaga kelengkapan output. |
| RISK | 13 | Quality review | Mengurangi salah angka, salah sumber dan salah format. |
| RISK | 14 | Acceptance clarity | Membedakan terkirim dengan benar-benar diterima. |
| CASH/RISK | 15 | Invoice readiness | Menentukan kapan pekerjaan layak ditagih. |
| CASH | 16 | AR aging | Melihat umur piutang. |
| CASH | 17 | Collection priority | Mengurutkan tagihan berdasarkan nilai dan jatuh tempo. |
| CASH | 18 | Payment reconciliation | Mencocokkan pembayaran dengan invoice. |
| CASH/RISK | 19 | Revenue realized | Membedakan pipeline, billed dan collected. |
| REVENUE/RISK | 20 | Project profitability | Mengukur margin per pekerjaan. |
| PROFIT | 21 | Client profitability | Mengukur profit lintas engagement. |
| PROFIT | 22 | Cash visibility | Melihat kas, receivable, payable dan komitmen. |
| CASH | 23 | Cash forecast | Memproyeksikan kebutuhan dan kecukupan kas. |
| CASH/RISK | 24 | Bank reconciliation | Mencocokkan mutasi bank dengan pencatatan. |
| TIME/RISK | 25 | AP aging | Memprioritaskan kewajiban. |
| CASH/RISK | 26 | Tax evidence mapping | Menghubungkan transaksi dengan dokumen pajak. |
| RISK | 27 | Monthly closing control | Mempercepat dan menstandardisasi tutup buku. |
| TIME | 28 | Variance analysis | Mendeteksi perubahan signifikan dibanding budget/periode lalu. |
| PROFIT/RISK | 29 | Margin analysis | Melihat margin produk, proyek atau klien. |
| PROFIT | 30 | Expense analysis | Mengidentifikasi biaya yang perlu dikendalikan. |
| PROFIT | 31 | Working capital view | Melihat hubungan kas, piutang dan utang. |
| CASH | 32 | Scenario analysis | Membandingkan konsekuensi beberapa pilihan. |
| PROFIT/RISK | 33 | Budget monitoring | Membandingkan rencana dan realisasi. |
| PROFIT/RISK | 34 | KPI dashboard | Memusatkan indikator yang benar-benar memengaruhi keputusan. |
| TIME/PROFIT | 35 | Decision pack | Meringkas informasi material untuk manajemen. |
| TIME | 36 | Decision trail | Mencatat dasar dan persetujuan keputusan. |
| RISK | 37 | Evidence register | Menjaga sumber, waktu, verifier dan hasil. |
| RISK | 38 | Data lineage | Menjaga hubungan source-transform-output-decision. |
| RISK/TIME | 39 | Document consistency | Menjaga nama, nilai dan istilah tetap konsisten. |
| RISK | 40 | Entity consistency | Mengurangi entitas ganda. |
| TIME/RISK | 41 | SOP-to-checklist | Mengubah SOP panjang menjadi langkah kerja. |
| TIME/RISK | 42 | Template standardization | Mengurangi waktu membuat dokumen dari nol. |
| TIME | 43 | Owner decision compression | Membawa hanya keputusan material ke pimpinan. |
| TIME | 44 | Renewal calendar | Mengatur jadwal perpanjangan layanan. |
| REVENUE | 45 | Retention review | Menilai manfaat yang telah diterima klien. |
| REVENUE | 46 | Cross-service mapping | Menghubungkan kebutuhan nyata dengan layanan relevan. |
| REVENUE/PROFIT | 47 | Feasibility support | Menggunakan data keuangan untuk menguji kelayakan. |
| PROFIT/RISK | 48 | Bankability support | Menyiapkan informasi yang lebih terstruktur untuk kebutuhan pembiayaan. |
| CASH/REVENUE | 49 | Audit readiness | Menyusun bukti dan rekonsiliasi lebih teratur. |
| TIME/RISK | 50 | Management reporting | Menyajikan ringkasan yang mudah dipahami pengambil keputusan. |
| TIME | 51 | Exception management | Memusatkan perhatian pada penyimpangan yang material. |
| TIME/RISK | 52 | Approval control | Menjaga keputusan material tetap berada pada pihak berwenang. |
| RISK | 53 | Integrity proof | Menggunakan hash/timestamp secara selektif untuk artefak material. |
| RISK | 54 | Structured reporting | Membuat data lebih mudah dicari, dibandingkan, dan dianalisis. |
| TIME | 55 | Search visibility | Mengubah pengetahuan perusahaan menjadi materi yang mudah ditemukan. |
| REVENUE | 56 | FAQ intelligence | Menjawab pertanyaan pasar dengan bahasa yang jelas. |
| REVENUE/TIME | 57 | Content reuse | Mengolah satu knowledge source menjadi beberapa format. |
| TIME/REVENUE | 58 | Trust building | Menunjukkan metodologi, sumber dan alur kerja yang dapat dipahami. |
| REVENUE/RISK | 59 | Time baseline | Mengukur waktu sebelum dan sesudah perbaikan proses. |
| TIME | 60 | Value realization | Mengukur dampak akhir pada cash, revenue, profit, time dan risk. |
| ALL |
4. Dashboard Keuangan yang Berguna untuk Pemilik Usaha
| Dashboard | Isi | Pertanyaan yang dijawab |
| Cash Position | Kas tersedia, kas terikat, pembayaran terjadwal. | |
| Apakah likuiditas aman? | AR Aging | Piutang per umur, nilai dan jatuh tempo. |
| Siapa yang harus ditagih lebih dulu? | Gross Margin | Pendapatan dikurangi biaya langsung. |
| Pekerjaan mana yang benar-benar menghasilkan? | Cash Conversion | Waktu dari invoice sampai pembayaran. |
| Seberapa cepat revenue berubah menjadi kas? | Budget vs Actual | Rencana dibanding realisasi. |
| Di mana penyimpangan terbesar? | Exception & Risk | Transaksi/akun yang memerlukan perhatian. |
| Apa yang harus diperiksa sekarang? | Decision Queue | Keputusan yang membutuhkan persetujuan. |
| Apa yang perlu diputuskan manajemen? |
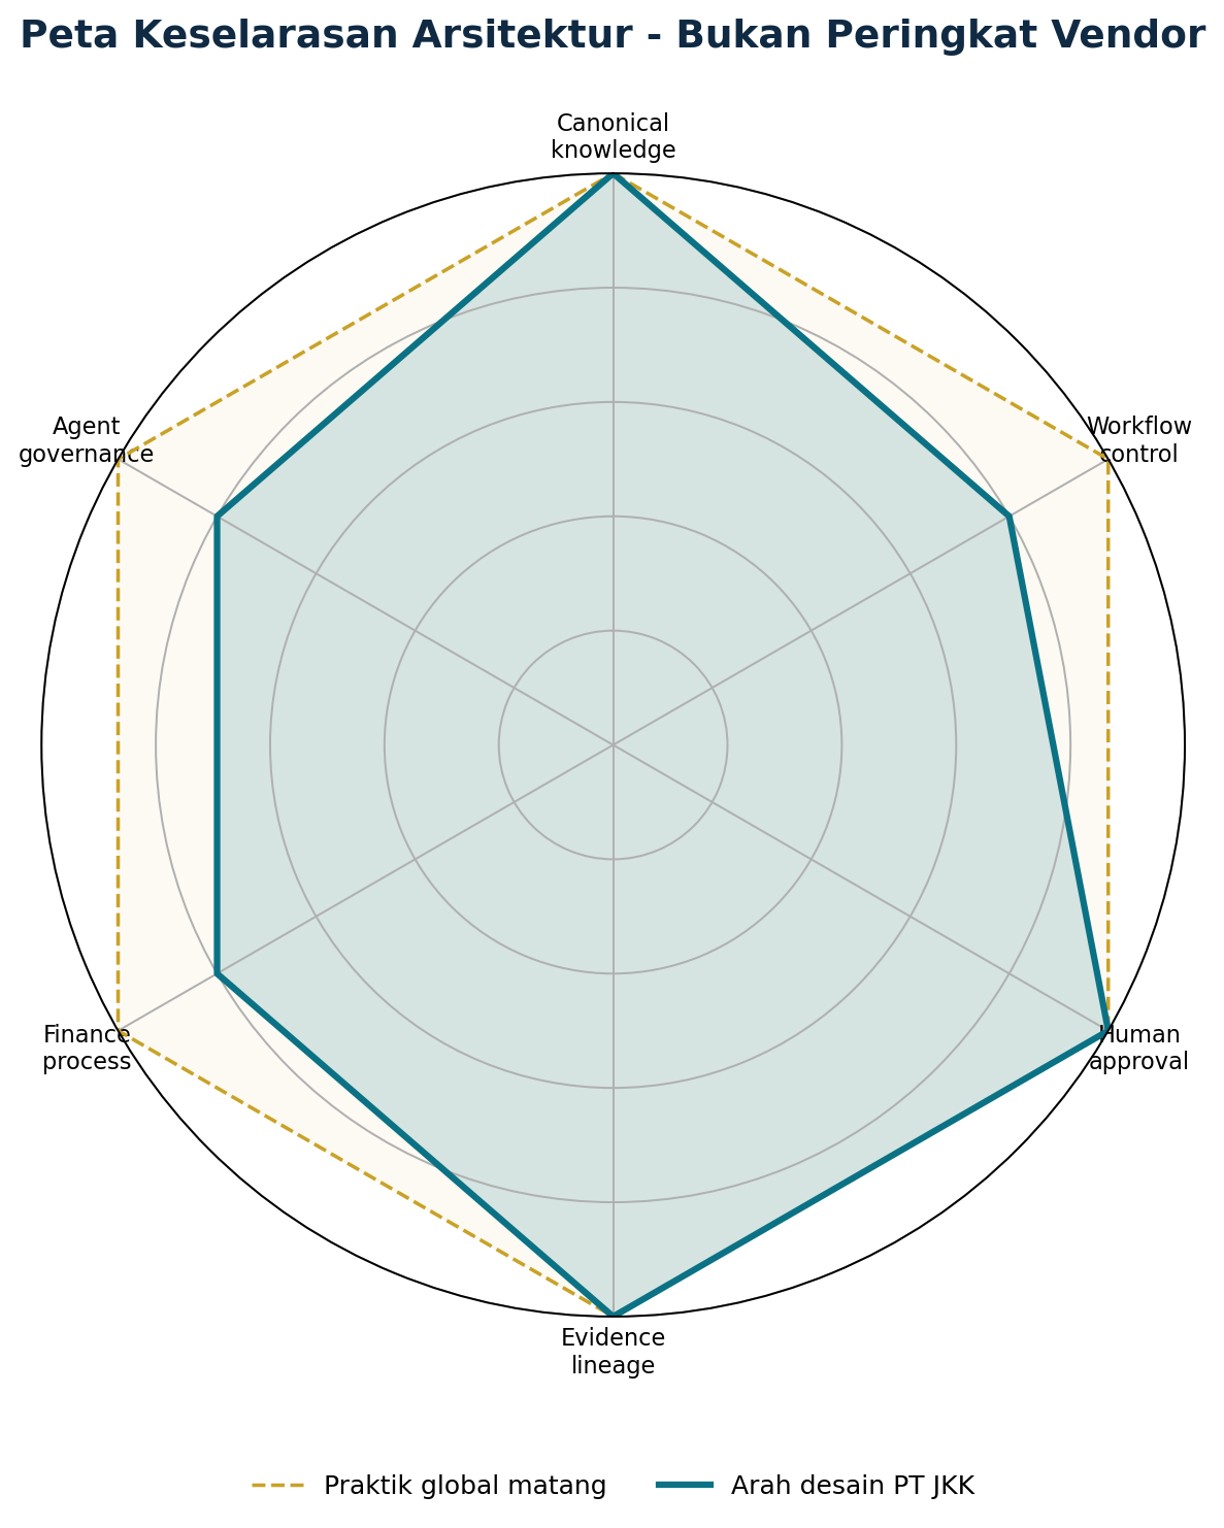
Infografis 3. Arah desain global: structured data, internal control, governance, orchestration, dan evidence.
5. Perspektif Global: Arah Teknologi Keuangan yang Semakin Terukur
Pelaporan digital global bergerak menuju informasi yang lebih terstruktur dan machine-readable. IFRS Foundation menjelaskan bahwa digital financial reporting memungkinkan pengguna mencari, mengekstrak, membandingkan dan menganalisis informasi secara lebih efisien melalui format terstruktur seperti XBRL.
Kerangka pengendalian tetap menjadi fondasi. COSO menempatkan internal control sebagai sarana meningkatkan keyakinan terhadap data dan informasi serta mendukung organisasi bertumbuh dengan integritas. Untuk keamanan informasi, pendekatan berbasis sistem manajemen dan governance semakin penting karena semakin banyak proses bisnis bergantung pada data digital.
Teknologi distributed ledger dapat menjadi lapisan tambahan pada konteks tertentu ketika kebutuhan utamanya adalah bukti integritas. NIST mendeskripsikan blockchain sebagai ledger digital yang tamper-evident dan tamper-resistant. Dalam praktik keuangan, nilai paling masuk akal adalah penggunaan selektif untuk artefak material setelah data dasar tervalidasi, bukan menggantikan seluruh accounting system.
Di Indonesia, arah BSPI 2030 menekankan infrastruktur, industri, inovasi, internasional dan Rupiah Digital, serta implementasi bertahap 2025-2030. Perubahan ini memperkuat pentingnya data keuangan perusahaan yang tertib, dapat direkonsiliasi, dan siap berinteraksi dengan lingkungan digital yang semakin terintegrasi.
6. Posisi PT Jasa Konsultan Keuangan dalam Rantai Nilai
| Kapabilitas | Ruang lingkup | Nilai | ||||
| Jasa Accounting Service | Pembukuan, rekonsiliasi, closing, laporan dan management reporting. | |||||
| Membentuk data keuangan yang lebih konsisten dan berguna. | ||||||
| Membantu manajemen membaca posisi dan kinerja. | ||||||
| Menghubungkan data keuangan dengan keputusan. | ||||||
| Mendukung konsistensi antara transaksi, accounting dan administrasi. | ||||||
| Membuat informasi keuangan lebih cepat ditindaklanjuti. | ||||||
| Meningkatkan keterlacakan dan akuntabilitas. |
7. Kata Kunci dan Peta Topik
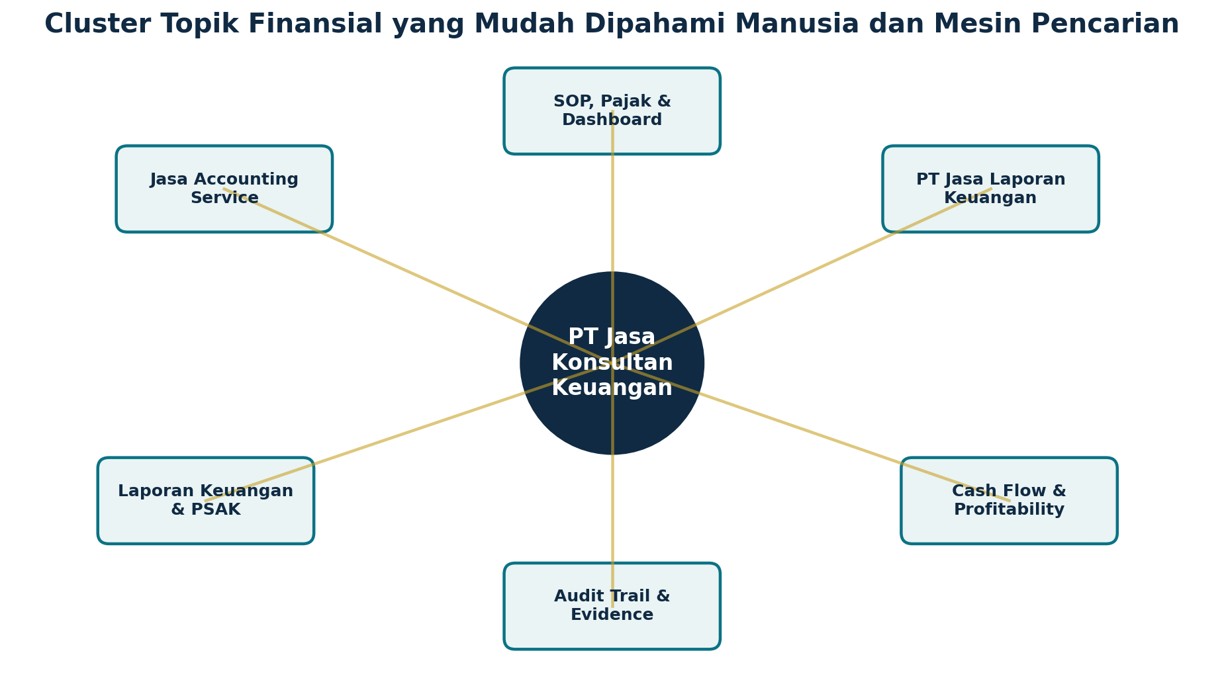
| Cluster | Istilah terkait |
| Jasa Accounting Service | accounting service perusahaan; pembukuan; rekonsiliasi bank; monthly closing; management report |
| PT Jasa Laporan Keuangan | laporan keuangan perusahaan; neraca; laba rugi; arus kas; supporting schedule |
| PT Jasa Konsultan Keuangan | konsultan keuangan; cash flow; budgeting; feasibility; SOP; financial control |
| Financial Intelligence | AR aging; profitability; cash runway; variance; KPI; scenario analysis; decision support |
| Evidence & Governance | audit trail; source tracing; approval; version control; data lineage; internal control |
8. FAQ – Pertanyaan yang Paling Sering Muncul
Apa perbedaan Jasa Accounting Service dengan sekadar pembukuan?
Pembukuan berfokus pada pencatatan. Accounting Service yang matang juga mencakup rekonsiliasi, closing, reporting, analisis, kontrol, dan kesiapan data untuk keputusan.
Mengapa arus kas sering lebih penting daripada laba pada keputusan harian?
Laba menunjukkan kinerja akuntansi, sedangkan kas menentukan kemampuan memenuhi kewajiban. Keduanya perlu dibaca bersama.
Apa manfaat AR aging?
AR aging menunjukkan piutang berdasarkan umur dan membantu menentukan prioritas penagihan.
Bagaimana laporan keuangan membantu profitabilitas?
Dengan menghubungkan revenue, biaya langsung, margin, dan konsumsi sumber daya per proyek atau klien.
Apakah teknologi ledger selalu diperlukan?
Tidak. Teknologi integritas digunakan selektif ketika memberi nilai tambahan pada bukti material. Sistem sumber dan kontrol accounting tetap menjadi fondasi.
Apa yang dimaksud data lineage?
Hubungan yang dapat ditelusuri dari dokumen sumber menuju pencatatan, transformasi, laporan dan keputusan.
Bagaimana memilih dashboard yang berguna?
Pilih indikator yang menjawab keputusan: cash, piutang, margin, kewajiban, variance dan action queue. Hindari dashboard yang hanya menambah tampilan tanpa tindakan.
9. Kesimpulan
| Masa depan Jasa Accounting Service bukan tentang semakin banyak aplikasi. Nilainya terletak pada kemampuan mengubah transaksi menjadi laporan yang dapat ditelusuri, laporan menjadi pemahaman, dan pemahaman menjadi keputusan yang memperkuat cash flow, revenue, profit, efisiensi waktu, dan pengendalian risiko. |
Bagi perusahaan, pertanyaan yang paling penting bukan “seberapa canggih sistemnya?”, melainkan “apakah angka dapat dipercaya, ditelusuri, dipahami, dan digunakan tepat waktu untuk membuat keputusan?” Di titik itulah PT Jasa Laporan Keuangan dan PT Jasa Konsultan Keuangan memperoleh relevansi strategis yang nyata.
FLYER – PT JASA KONSULTAN KEUANGAN
| JASA ACCOUNTING SERVICE | PT JASA LAPORAN KEUANGAN | PT JASA KONSULTAN KEUANGAN Dari angka menuju keputusan yang dapat ditelusuri. |
| Fokus | Ruang lingkup |
| ACCOUNTING | Pembukuan • rekonsiliasi • closing • reporting |
| FINANCIAL INTELLIGENCE | Cash flow • aging • margin • profitability • KPI |
| CONTROL | SOP • review • approval • audit trail • source tracing |
| DECISION SUPPORT | Budgeting • feasibility • scenario • management reporting |
Fokus kerja: data yang rapi, laporan yang dapat dipahami, analisis yang relevan, dan keputusan yang mempunyai dasar yang jelas.
Referensi Pilihan
| ID | Referensi | Sumber | ||||
| S01 | Resume PT Jasa Konsultan Keuangan. | |||||
| Internal corporate source. | ||||||
| Internal knowledge taxonomy. | ||||||
| Internal canonical/audit source. | ||||||
| Internal client lifecycle and control source. | ||||||
| Internal financial system architecture. | ||||||
| Internal command architecture. | ||||||
| Internal governance/audit source. | ||||||
| Internal approval/evidence governance. | ||||||
| pajak.go.id | R02 | Kementerian Keuangan – PMK 81 Tahun 2024. | ||||
| jdih.kemenkeu.go.id | R03 | Bank Indonesia – Blueprint Sistem Pembayaran Indonesia 2030. | ||||
| bi.go.id | R04 | Bank Indonesia – PBI Nomor 10 Tahun 2025 tentang Pengaturan Industri Sistem Pembayaran. | ||||
| bi.go.id | R05 | OJK – POJK Nomor 3 Tahun 2024 tentang Inovasi Teknologi Sektor Keuangan. | ||||
| ojk.go.id | R06 | OJK – Regulatory Sandbox. | ||||
| ojk.go.id | R07 | OJK – Tata Kelola Teknologi Cerdas Perbankan Indonesia. | ||||
| ojk.go.id | R08 | IFRS Foundation – Digital Financial Reporting. | ||||
| ifrs.org | R09 | IFRS Foundation – IFRS Accounting Taxonomy. | ||||
| ifrs.org | R10 | IFRS Foundation – Digital Taxonomies Architecture, 2026. | ||||
| ifrs.org | R11 | IFRS Foundation – IFRS Sustainability Disclosure Taxonomy. | ||||
| ifrs.org | R12 | ISO – ISO/IEC 27001 Information Security Management. | ||||
| iso.org | R13 | ISO – ISO/IEC 42001 Management System. | ||||
| iso.org | R14 | NIST – Cybersecurity Framework 2.0. | ||||
| nist.gov | R15 | COSO – Internal Control Integrated Framework. | ||||
| coso.org | R16 | COSO – Enterprise Risk Management Framework. | ||||
| coso.org | R17 | NIST – Blockchain Technology Overview, NISTIR 8202. | ||||
| nist.gov | R18 | OECD – Principles for trustworthy digital systems and data governance. | ||||
| oecd.org | R19 | Microsoft – Copilot Studio security and governance. | ||||
| learn.microsoft.com | R20 | Microsoft – Autonomous agent capabilities and guardrails. | ||||
| learn.microsoft.com | R21 | IBM – watsonx Orchestrate governance and observability. | ||||
| ibm.com | R22 | IBM – Agent orchestration. | ||||
| ibm.com | R23 | Amazon Web Services – Multi-agent collaboration. | ||||
| docs.aws.amazon.com | R24 | Bank Indonesia – Sistem Pembayaran dan Pengelolaan Uang Rupiah. | ||||
| bi.go.id |
Bersama
PT Jasa Laporan Keuangan
PT Jasa Konsultan Keuangan
PT BlockMoney BlockChaon Indonesia
Jasa Accounting Service
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solutions
Cara Cerdas untuk Akuntansi Solusi Bidang Usaha / jasa: –
AKUNTANSI Melayani
– Peningkatan Profit Bisnis (Layanan Peningkatan Profit Bisnis)
– Pemeriksaan Pengelolaan (Manajemen Keuangan Dan Akuntansi, Uji Tuntas)
– KONSULTAN pajak(PAJAKKonsultan)
– Studi Kelayakan (Studi Kelayakan)
– Proposal Proyek / Media Pembiayaan
– Pembuatan PERUSAHAAN Baru
– Jasa Digital PEMASARAN(DIMA)
– Jasa Digital EKOSISTEM(DEKO)
– Jasa Digital EKONOMI(DEMI)
– 10 Peta Uang BLOCKCHAIN
Hubungi: Widi Prihartanadi / Tuti Alawiyah : 0877 0070 0705 / 0811 808 5705 Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
jasakonsultankeuangan.co.id
Situs web :
https://blockmoney.co.id/
https://jasakonsultankeuangan.co.id/
https://sumberrayadatasolusi.co.id/
https://jasakonsultankeuangan.com/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
marineconstruction.co.id
PT JASA KONSULTAN KEUANGAN INDONESIA
https://share.google/M8r6zSr1bYax6bUEj
https://g.page/jasa-konsultan-keuangan-jakarta?share
Media sosial:
https://youtube.com/@jasakonsultankeuangan2387
https://www.instagram.com/p/B5RzPj4pVSi/?igshid=vsx6b77vc8wn/
https://twitter.com/pt_jkk/status/1211898507809808385?s=21
https://www.facebook.com/JasaKonsultanKeuanganIndonesia
https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
DigitalEKOSISTEM (DEKO) Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan
#JasaKonsultanKeuangan #BlockMoney #jasalaporankeuangan #jasakonsultanpajak #jasamarketingdigital #JejaringLayananKeuanganIndonesia #jkkinspirasi #jkkmotivasi #jkkdigital #jkkgroup
#sumberrayadatasolusi #satuankomandokesejahteraanprajuritindotama
#blockmoneyindonesia #marinecontruction #mitramajuperkasanusantara #jualtanahdanbangunan #jasakonsultankeuangandigital #sinergisistemdansolusi #Accountingservice #Tax#Audit#pajak #PPN